市場共識觀察清單

更新日期:2026 年 11 月 2 日

11/2 觀察重點|FOMC 3.75%–4.00% × Q3 GDP +3.4%:需求有韌性,資本回收仍要驗證 +
最新觀察:

Fed 10/28 以 10–2 維持聯邦基金利率目標區間 3.75%–4.00%,兩位委員主張升息;BEA 10/29 的 Q3 實質 GDP 年化增 3.4%,9 月 PCE 年增 3.6%、核心 PCE 年增 3.1%。企業端的 Microsoft Azure +48%、AWS +39.3%、Oracle FY30 營收 US$225B+ 仍顯示 AI 基建需求強,但 Amazon 過去 12 個月自由現金流流出 US$42.4B,Oracle 也仍在投資週期。ISM 官方排程顯示 10 月製造 PMI 將於 11/2 10:00 ET 發布;現在要看需求是否擴大,還是仍由少數大型雲端公司支撐。

類別:

宏觀、雲端營收、AI 資本支出、自由現金流與折現率|Fed 3.75%–4.00%、10–2;Q3 GDP 年化 +3.4%;PCE +3.6%、核心 +3.1%;Microsoft Azure +48%、AWS +39.3%;Oracle FY30 US$225B+

相關標的:

QQQ TLT MSFT AMZN ORCL

反思與風險:

Fed 的 10/28 決定、BEA 的 advance GDP、PCE 與公司季度結果是不同期間的已發布資料;Oracle FY30 目標與企業資本支出仍是展望,11/2 的 ISM 製造 PMI 在本次更新時尚未發布。通膨、長天期利率、電力、GPU 交期、折舊、融資、客戶集中與利用率,都可能讓收入成長與現金回收錯開;以上不構成買賣建議。

Micron FY26 營收 US$133.19B × FQ1-27 指引 US$61.5B:HBM 與封裝交付要跟上 +
觀察論述:

Micron 9/30 公布 FY2026 營收 US$133.188B、FQ4 營收 US$54.229B、營業現金流 US$43.97B;Core Data Center 事業部 FQ4 營收 US$18.002B、毛利率 90%,FQ1-27 營收指引 US$61.5B 正負 US$1.5B。公司同時表示 512GB DDR5 RDIMM 開始送樣、PCIe Gen 5/Gen 6 SSD 已出貨給客戶;這些產品進度、客戶資格、HBM 供給與現金回收仍要分開驗證,不能把送樣直接當成全面採用。

類別:

AI 記憶體、HBM、DDR5、SSD、資料中心、客戶資格與現金回收|Micron FY2026 營收 US$133.19B、FQ4 US$54.23B、營業現金流 US$43.97B;Core Data Center FQ4 US$18.00B、毛利 90%;FQ1-27 指引 US$61.5B 正負 US$1.5B;512GB DDR5 RDIMM 送樣、PCIe Gen 5/Gen 6 SSD 出貨

相關標的:

MU NVDA AMD 000660 005930

反思與風險:

FY2026、FQ4 與 Core Data Center 數字是已實現結果,FQ1-27 指引、DDR5 送樣、SSD 出貨與客戶資格則在不同階段;產品出貨不等於所有客戶完成導入。HBM 供給、良率、功耗、先進封裝、競爭者擴產、客戶集中、價格與庫存週期,都可能讓高毛利無法按同樣速度轉成可持續現金流。

ASML Q3 €11.662B × IEA 超大規模 CapEx US$700B+:設備訂單還要穿過供電與利用率 +
觀察論述:

ASML 10/14 公布 Q3 總營收 €11.662B、毛利率 57.5%、淨利 €4.960B,Q4 指引 €14.2–15.2B、全年 €44–45B;公司表示客戶已詢問 2029、2030 年訂單,按目前規劃 2027、2028 年供給仍可能不足。IEA 10 月報告估計超大規模資料中心業者 2026 年 CapEx 超過 US$700B,涵蓋 34 個以上政策管轄區並記錄上半年 45 TWh PPA;NVIDIA 與 Oracle 已宣布 Vera Rubin NVL72、Vera CPU 在 OCI 提供,NVIDIA 與 Meta 也擴大 Muse 合作。設備、GPU 與擴張計畫仍要穿過交期、投片、接電與使用率。

類別:

半導體設備、EUV/DUV、GPU、AI 資料中心、投片與交付|ASML Q3 營收 €11.662B、毛利率 57.5%、淨利 €4.960B;Q4 指引 €14.2–15.2B、全年 €44–45B;2027/2028 供給按目前規劃可能不足;IEA 2026 超大規模業者 CapEx US$700B+、上半年 PPA 45 TWh;NVIDIA/Oracle Vera Rubin、NVIDIA/Meta Muse 合作

相關標的:

ASML TSM AMAT LRCX NVDA

反思與風險:

ASML 的已公布數字、客戶長期詢問、IEA 的產業估計與 NVIDIA/Oracle/Meta 合作公告是不同層次的訊號,不能把設備訂單、GPU 出貨與客戶使用率直接當成同一筆收入;設備交貨、訂單確認、晶圓投片、良率與現金回收也不會在同一天發生。High NA、2nm、CoWoS、折舊、海外廠成本、匯率、出口限制與中國收入假設,都可能讓供應鏈訊號與公司獲利節奏錯開。

FOMC 10–2 維持 3.75%–4.00% × PCE +3.6%:降息與升息都不能先寫進模型 +
觀察論述:

Fed 10/28 以 10–2 維持聯邦基金利率目標區間 3.75%–4.00%,聲明稱國內支出具韌性、生產力成長強、資本投資穩健,但通膨仍偏高;兩位反對票委員偏好升息 25 個基點。BEA 10/29 的 Q3 實質 GDP 年化增 3.4%,PCE 9 月年增 3.6%、核心 PCE 年增 3.1%;BLS 10/30 的民間 ECI 年增 3.4%,實質薪資年減 0.6%。Fed G.17 顯示 9 月工業生產月增 0.7%、半導體與相關電子元件產出年化增 28.4%。政策利率沒有變,不代表長天期折現率或 AI 資本成本不會變。

類別:

AI 資本支出、FOMC、GDP、PCE、ECI、工業生產、半導體產出與長債折現率|Fed 3.75%–4.00%、10–2;Q3 GDP 年化 +3.4%;PCE +3.6%、核心 +3.1%;民間 ECI +3.4%、實質薪資 -0.6%;G.17 工業生產 +0.7%、半導體產出年化 +28.4%

相關標的:

QQQ TLT LQD XLK

反思與風險:

Fed 10/28 是已發布的政策決定,GDP advance、PCE、ECI 與 G.17 也有不同發布時點與修訂方式;半導體產出年化增長不能直接推導整體 AI 收入。11/18 的 FOMC 會議紀要與 12/8–9 會議仍是後續事件,若能源、通膨、債券供給、AI 基建融資或風險溢酬改變,長天期折現率可能先於 AI 收入預期調整。

TSMC 4Q 指引 US$52.3–54.3B × EIA 商業用電 2027 +2.8%:接電與封裝是實體瓶頸 +
觀察論述:

TSMC 10/15 的 4Q26 營收指引為 US$52.3–54.3B,3Q26 實際營收 US$46.72B、毛利率 66.4%,2026 年 CapEx 仍規劃 US$60–64B。IEA 報告涵蓋 34 個以上政策管轄區、約 90% 全球資料中心容量,資料中心營運商在 2026 上半年簽署 45 TWh PPA,較去年同期增加近 20%;EIA 10 月預估包含資料中心的商業用電需求 2027 年增 2.8%。接電、變壓器、許可、冷卻與先進封裝,會先決定建置速度與可交付產能。

類別:

電力、電網、接網排隊、資料中心、先進封裝與半導體資本支出|TSMC 3Q26 營收 US$46.72B、毛利率 66.4%、4Q26 指引 US$52.3–54.3B、2026 CapEx US$60–64B;IEA 134 項政策、2026 上半年 PPA 45 TWh 且年增近 20%;EIA 商業用電 2027 年預估 +2.8%

相關標的:

TSM VST CEG ETN GEV

反思與風險:

TSMC 的 CapEx 與擴廠是公司計畫,IEA 的政策與 PPA 資料、EIA 的需求預估也不能直接換算成單一園區的接電時間或收入。接網排隊、許可、輸電、變壓器、供電可靠度、用水、冷卻、封裝設備與實際負載任何一項延遲,都會拉長資本回收,讓晶片需求與可交付產能錯位。

IEA:資料中心用電 485→950 TWh × HBM 短缺至少到 2027:效率提升也可能放大總量 +
觀察論述:

IEA 2026 Key Questions 把資料中心用電預估從 2025 年 485 TWh 增至 2030 年 950 TWh,屆時約占全球用電 3%,AI 專用資料中心同期約增 3 倍;報告指出 HBM 短缺可能至少延續至 2027 年底,且資料中心投資已不能只靠企業資產負債表。IEA 10 月報告估計超大規模業者 2026 年 CapEx 超過 US$700B,Meta 2026 年 CapEx 預期 US$135–145B、Amazon 也因 AI 投資出現自由現金流流出。效率改善可以降低單次工作負載成本,卻不代表總用電與資本需求下降。

類別:

AI 能源、資料中心、HBM、電網承載、用水與融資|IEA 資料中心用電 2025 年 485 TWh、2030 約 950 TWh 且約占全球 3%;AI 專用資料中心同期約增 3 倍;HBM 短缺可能至少到 2027 年底;超大規模業者 2026 CapEx US$700B+;Meta US$135–145B、Amazon AI 投資增加

相關標的:

META AMZN NVDA GEV ETN

反思與風險:

IEA 是情境與展望,不是單一公司的訂單預測;Meta 的 US$135–145B 是公司資本支出預期,Amazon 的自由現金流流出也不表示每個園區已接電或產生收入。950 TWh、HBM 供給與 US$700B 都不能替代個別專案的許可、電網、用水、封裝、融資與客戶利用率證據;只要一環延遲,收入、折舊與現金流就可能錯開。

ISM 10月製造 PMI 將於 11/2 發布 × 9月 54.5:需求擴張先看價格、交期與就業 +
觀察論述:

截至本次更新,ISM 官方最近完整發布仍是 9 月資料:服務 PMI 54.9,商業活動 56.5、新訂單 59.8、就業 50.1、供應商交付 53.2、價格 74.0;製造 PMI 54.5,生產 56.7、新訂單 55.3、就業 52.7、交付 59.0、積壓 56.4、價格 77.9。ISM 排程顯示 10 月製造 PMI 將於 11/2 10:00 ET、服務 PMI 將於 11/4 發布;BLS 10/30 民間 ECI 年增 3.4%,AI 預算仍要穿過成本、交期與實際支出。

類別:

服務業、製造、企業軟體、供應鏈、人力成本與 AI 生產力|最新已發布 ISM 服務 PMI 54.9、活動 56.5、新訂單 59.8、就業 50.1、價格 74.0;製造 PMI 54.5、生產 56.7、新訂單 55.3、積壓 56.4、價格 77.9;10 月製造/服務排程 11/2/11/4;民間 ECI +3.4%

相關標的:

MSFT ORCL MU ETN VRT

反思與風險:

ISM 是採購與供應主管調查,不是公司營收、雇用數或續約率;PMI 高於 50 只表示相對前月的擴張方向,也不代表 AI 專案成功。服務與製造價格 74.0/77.9、交付變慢、實質薪資下滑與記憶體/電氣設備短缺可能壓縮服務商和客戶預算;10 月製造 PMI 在發布前不能把市場預期當成已發布結果。

GDP 年化 +3.4%、消費者信心 91.7 × CEO 信心 46:AI 預算仍要看需求廣度 +
觀察論述:

BEA 10/29 顯示 Q3 實質 GDP 年化增 3.4%,投資、消費與政府支出是主要貢獻,但 9 月實質 PCE 月變化不到 0.1%、PCE 價格年增 3.6%。Conference Board 10/27 的 10 月消費者信心升 7.5 點至 91.7,現況指數 120.4、期待指數 72.6,調查期間為 10/1–21;同一機構的 CEO 信心 Q4 降至 46,但 53% 計畫維持、36% 計畫增加資本支出。消費者信心回升,仍不等於 AI 需求已全面擴散,尤其該機構也指出未來服務與耐久財支出計畫偏弱。

類別:

AI 採用、GDP、PCE、消費者信心、企業信心與 CapEx|Q3 GDP 年化 +3.4%;實質 PCE 9 月不到 +0.1%、PCE +3.6%;Conference Board 消費者信心 91.7、現況 120.4、期待 72.6;Q4 CEO 信心 46、53% 維持 CapEx、36% 增加 CapEx

相關標的:

XLY AMZN MSFT ORCL XLP

反思與風險:

Q3 GDP 是 advance estimate,10 月消費者信心也是 10/1–21 的初步調查;指數回升不代表實際消費、企業採用或單一公司營收。CEO 調查與消費者調查的樣本、時間與修訂方式不同,CapEx 計畫也不等於專案回本;若購買力、資安成本、人工覆核或客戶預算轉弱,AI 採用可能停在試用與基礎設施支出。

AWS Q3 +39.3% × Azure +48% × Oracle FY30 US$225B+:需求成長的現金回收時間不同 +
觀察論述:

Amazon 10/29 Q3 AWS 營收 US$46.0B、年增 39.3%、年化營收跑率 US$184B;但 TTM 自由現金流為流出 US$42.4B,主要反映 AI 相關不動產與設備投資增加。Microsoft 10/28 Q1 FY27 Azure 年增 48%、Microsoft Cloud US$63.9B、商業剩餘履約義務 US$677B;Oracle 10/28 重申 FY2027 總營收至少 US$90B、FY2030 US$225B+,並預計 FY2028 下半年轉正自由現金流、FY2029 US$30B+。三家公司都指向需求,但收入、折舊、融資與自由現金流的時間表並不相同。

類別:

雲端、GPU、資料中心、企業 AI、融資與現金流|Amazon AWS US$46.0B、年增 39.3%、年化跑率 US$184B、TTM FCF 流出 US$42.4B;Microsoft Azure +48%、Cloud US$63.9B、RPO US$677B;Oracle FY30 US$225B+、FY29 FCF US$30B+

相關標的:

ORCL MSFT AMZN META VST

反思與風險:

Oracle 的 FY2030 收入、自由現金流與募資上限是公司長期展望,供應商融資、客戶硬體與預付款也不是已完成的現金回收;Amazon 的 AWS 增長與 TTM 自由現金流流出則是不同期間的結果,Microsoft Azure 增長也不等於每個 AI 客戶已回本。GPU 供應、電力、折舊、利率、客戶集中、價格、股權稀釋、債務條件與資本支出回收速度,都可能讓高需求敘事與股東現金回報脫鉤;以上不構成買賣建議。

光帶把文件來源送入正在索引的資料膠卷與研究筆記
AI深度產業

Workspace Studio 自動加進 Gemini Notebook 的來源,會一直更新嗎?

自動化顯示完成,只代表內容已被送進來源清單。這...

從「沒人申請」到一千五百萬劑:郭台銘、台積電、慈濟與政府的 BNT 疫苗全時間序 科技人 能源, AI, 產業
產業深度頭條

從「沒人申請」到一千五百萬劑:郭台銘、台積電、慈濟與政府的 BNT 疫苗全時間序

按日期重建郭台銘/永齡、台積電、慈濟與陳時中領...

天機閣

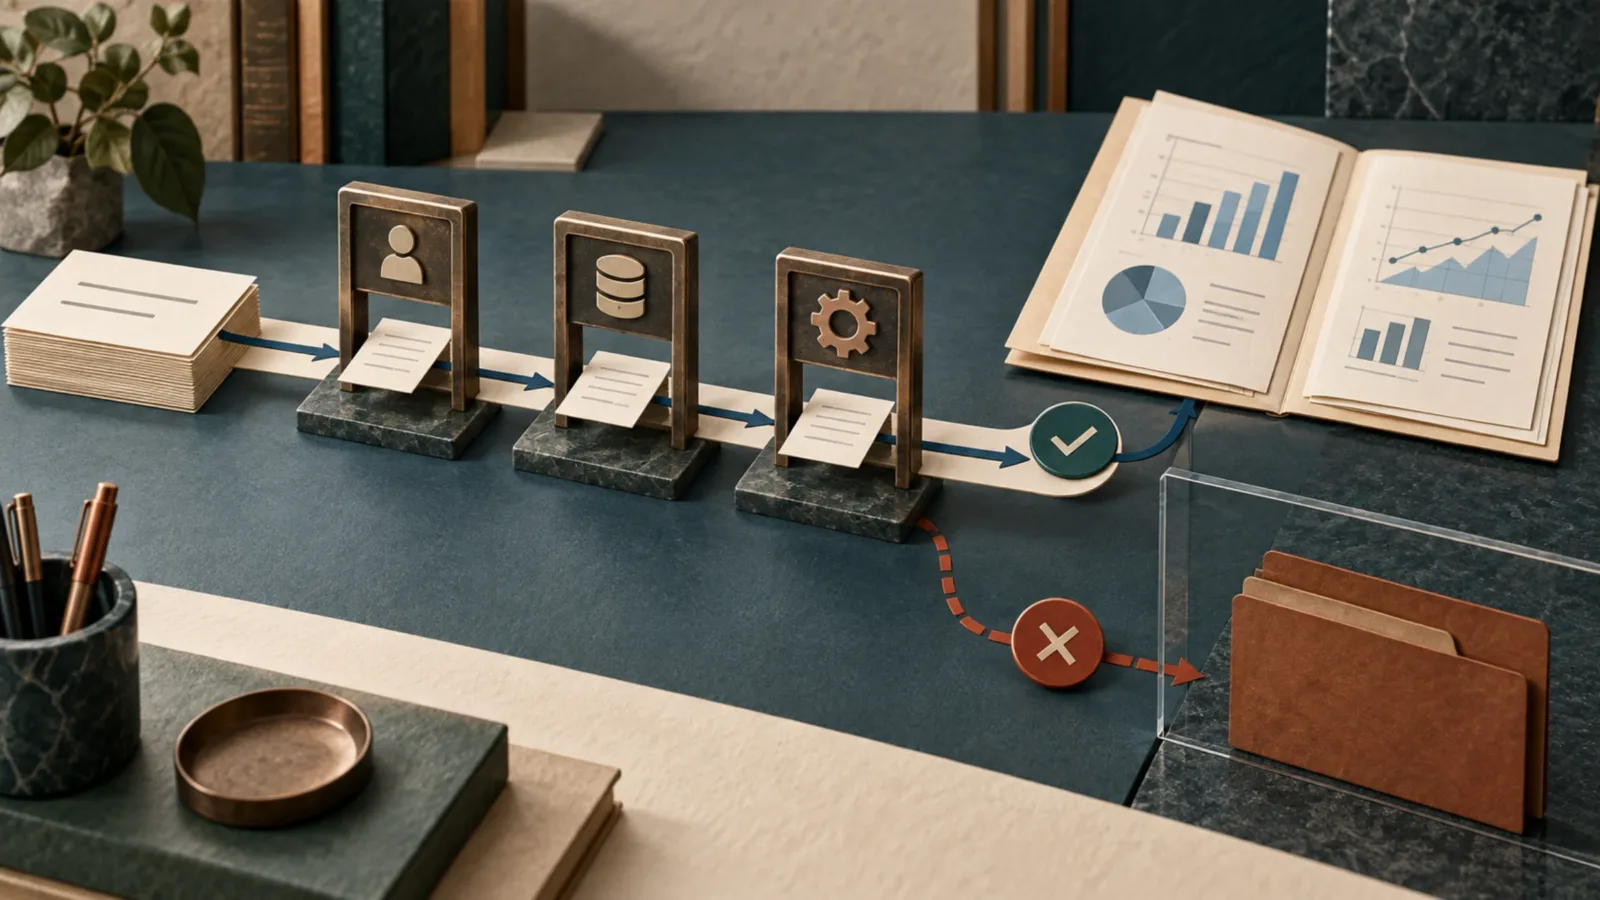
淺色資料請求單依序通過身分、資料和動作檢查;公開統計獲准送出,受限檔案停在封閉的資料夾前。

AI 代理越權存取怎麼防?每次資料請求該檢查哪些權限

華爾街史上最大融資平台上線!強力過件 + NVIDIA 擔保 科技人 能源, AI, 產業
華爾街史上最大融資平台上線!強力過件 + NVIDIA 擔保

Cloudflare 追蹤 AWS 阿聯酋 me-central-1 流量仍低:資料中心受損影響持續 科技人 能源, AI, 產業

Cloudflare 追蹤 AWS 阿聯酋 me-central-1 流量仍低:資料中心受損影響持續

文章總覽

LATEST CONTENTS

最新

依發布日期自動整理最新內容,同一天的文章會收在同一個時間刻度下。

狀態 讀取中
正在載入最新文章...

科技人原創 BGM

音樂目錄載入中

預設暫停,等你按下播放

0:00 0:00